锌市场一周评述(2021.11.15—2021.11.19)
众钢网 2021-11-19 14:17:21
核心观点:本周沪锌整体呈震荡下行,尾盘反弹回升的行情。基本面上,德国宣布暂停北溪二号项目审批,天然气飙涨,欧洲电力问题或将再度引发担忧,海外矿端仍偏紧。国内北方矿端因气温下降逐渐进入停产季,但国内各地炼厂逐步恢复生产,锌精矿供应预期偏紧,或将使得供应端产能有限。下游消费端仍以逢低刚需采买为主,因冬季采暖季到来,环保政策施压下,需求未有明显转好。但地产融资出现改善,叠加下游基建项目开工或将带动下游需求回暖,需求端消费韧性仍存。且库存仍处低位对锌价有较强支撑。料沪锌短期受外盘带动偏强震荡。中长期来看,若需求端回暖,则预计偏强震荡,反之偏弱运行。下周关注宏观消息和库存情况以及下游开工情况。
一、本周相关宏观新闻
1.1 下任美联储主席或换帅?拜登有望创造美联储多元新面貌
美联储新一任主席提名人选公布进入倒计时。据央视新闻,当地时间11月16日,美国总统拜登表示,他将在四天内宣布美联储主席的提名人选。据知情人士透露,拜登目前正在考虑是否提名美联储理事莱尔·布雷纳德,或是让现任美联储主席鲍威尔连任。拜登将通胀置于十分重要的位置,谁能更好地控制通胀,可能就是拜登选人最重要的依据。不过,不管拜登提名谁当选下一任美联储主席,提名者能否在参议院获得50票的支持,仍然有待确认。
1.2 美联储埃文斯:加息时间取决于通胀
芝加哥联储主席埃文斯称,9月份美联储的经济预测有点过时。明年可能开始加息,加息也可能在2023年开始,这将取决于通货膨胀。他认为,认为2022年加息的必要性并不明显,但这可能是合适的情况。
1.3 CBO:拜登支出法案所需资金尚不足够完全支付
美国国会预算办公室(CBO)预计,拜登支出法案所需资金尚不足够完全支付,并预计拜登支出法案将在10年内使美国增加3670亿美元的赤字。
1.4 EIA:上周美国天然气库存较此前一周增加260亿立方英尺
天然气报告显示,截至11月12日当周,美国天然气库存总量为36440亿立方英尺,较此前一周增加260亿立方英尺,较去年同期减少3100亿立方英尺,同比降幅7.8%,同时较5年均值低810亿立方英尺,降幅2.2%。
1.5 国家能源集团增签1775万吨的保供任务
国家能源集团是我国最大的煤炭生产企业,煤炭产销量约占到全国的17%。在前期生产能力已经满负荷的情况下,四季度他们又增签了1775万吨的保供任务。
1.6 钢铁行业碳达峰实施方案将于近期发布
在18日举行的全球低碳冶金创新联盟成立大会上,中国钢铁工业协会执行会长何文波称,中国钢铁行业碳达峰实施方案以及碳中和技术路线图的制定工作已基本完成,近期将向社会公布,并全面开始实施。
1.7 美国拍卖大批墨西哥湾油气田开采权
美国内政部定于当地时间17日拍卖大批墨西哥湾石油和天然气开采权。据美联社报道,所涉油气田储量估计多达11亿桶原油。这是拜登就任美国总统以来第一批油气资源开采权拍卖。
1.8 国常会:再设立2000亿元支持煤炭清洁高效利用专项再贷款
据央视新闻,李克强主持召开国务院常务会议,会议决定,在前期设立碳减排金融支持工具基础上,再设立2000亿元支持煤炭清洁高效利用专项再贷款,形成政策规模,推动绿色低碳发展。
二、行情回顾
2.1伦锌走势
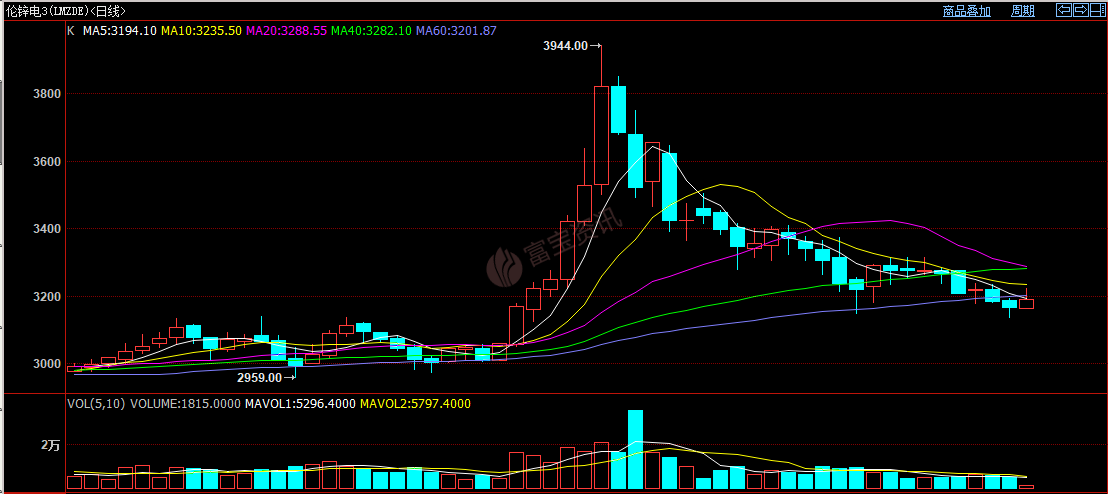
图1:伦锌主力走势图
本周伦锌整体呈震荡下滑,重心下移的行情。美国消费者信心因通胀担忧跌至10年低点,而中国公布的数据资料显示经济复苏较为乏力,市场需求忧虑渐浓,在全球通胀推动下,美元飙升至95.595高位,金属普跌,周一伦锌延续上周五弱势运行,且跌幅加深,回落至3200美元水平,随后多空博弈,但空头占据主导,拜登正式签署了两党基础设施建设法案,利好金属,伦锌暂时止跌小幅反弹,但仍抵不住美元强势拉涨带来的压力,17日,美元一度摸高至96.266美元,伦锌转头再度下挫,跌幅超1%,欧美通胀居高不下,市场对于加息预期持续升温,市场情绪谨慎,伦锌连续回落至3166.5美元,周五因数据显示六大有色金属现货齐齐升水,且美续请失业金人数有所下滑,市场信心重建,伦锌止跌转强,收回周内部分跌幅,截止周五16点,回归3190美元。供应端消息好坏参半,哈萨克斯坦沙尔基铅锌矿项目正式启动,消息称白俄罗斯将暂停对欧洲的天然气供应,而德国宣布暂停北溪二号项目审批,天然气应声暴涨11%,欧洲电力担忧再次上升,能源危机并未完全解除,供应仍存偏紧担忧,仍需关注。料下周伦锌运行区间为3170-3300美元。
2.2沪锌走势
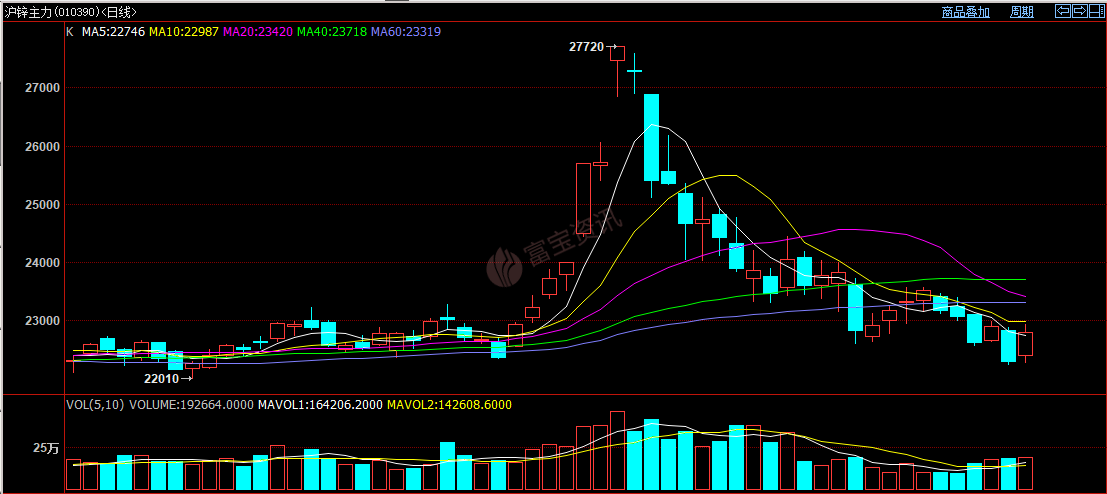
图2:沪锌主力走势图
本周沪锌整体呈震荡下行,尾盘小幅反弹的行情。基本面上,国内北方矿端逐步进入停产季,锌矿偏紧,冶炼端内蒙地区限电减产未有减弱迹象,虽其他地区炼厂陆续恢复生产,但预计产量增长有限。下游消费端镀锌及氧化锌开工率所回升,但因环保政策施压,开工率回升有限,供需双弱下,周一沪锌震荡下行,但美国通胀持续上涨对大宗商品价格有较强支撑,周二沪锌宽幅震荡,随后两天窄幅震荡整理后继续震荡下跌。周四晚间,因外盘金属现货价集体飙升至高于期货价格的水平,使得外盘金属全线上涨,带动沪锌震荡上行。整体而言,基本面上,德国宣布暂停北溪二号项目审批,天然气飙涨,欧洲电力问题或将再度引发担忧,海外矿端仍偏紧。国内北方矿端因气温下降逐渐进入停产季,但国内各地炼厂逐步恢复生产,锌精矿供应预期偏紧,或将使得供应端产能有限。下游消费端仍以逢低刚需采买为主,因冬季采暖季到来,环保政策施压下,需求未有明显转好。但地产融资出现改善,叠加下游基建项目开工或将带动下游需求回暖,需求端消费韧性仍存。且库存仍处低位对锌价有较强支撑。料沪锌短期受外盘带动偏强震荡。中长期来看,若需求端回暖,则预计偏强震荡,反之偏弱运行。下周关注宏观消息和库存情况以及下游开工情况。沪锌运行区间2.22万-2.35万。
三、现货市场
3.1现货锌库存
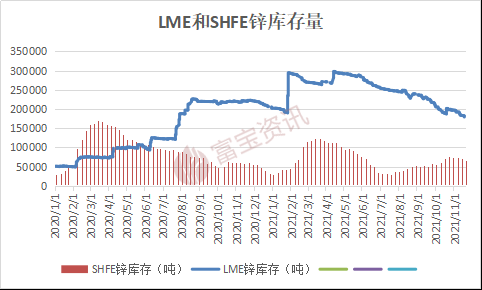
图1:LME和SHFE锌库存量
库存方面,本周伦敦锌库存减少,到周四库存为179375吨,较11月12日库存减少3900吨。国内方面,上期所锌库存减少,截至本周五为64959吨,较上周五减少5619吨。
3.2现货市场价格
四、后市预测
本周沪锌整体呈震荡下行,尾盘反弹回升的行情。基本面上,德国宣布暂停北溪二号项目审批,天然气飙涨,欧洲电力问题或将再度引发担忧,海外矿端仍偏紧。国内北方矿端因气温下降逐渐进入停产季,但国内各地炼厂逐步恢复生产,锌精矿供应预期偏紧,或将使得供应端产能有限。下游消费端仍以逢低刚需采买为主,因冬季采暖季到来,环保政策施压下,需求未有明显转好。但地产融资出现改善,叠加下游基建项目开工或将带动下游需求回暖,需求端消费韧性仍存。且库存仍处低位对锌价有较强支撑。料沪锌短期受外盘带动偏强震荡。中长期来看,若需求端回暖,则预计偏强震荡,反之偏弱运行。下周关注宏观消息和库存情况以及下游开工情况。
温馨提示:众钢网发布的钢材价格均来源于国内各大钢厂调价信息以及钢材经销商在网上挂牌价的综合数据,当地无经销商报价的城市,发布的钢材价格参考周边城市价格加上运费因素。公布的所有资讯仅供用户参考,不作为交易依据,投资者据此操作,风险自担。
 关闭窗口
 打印本页
